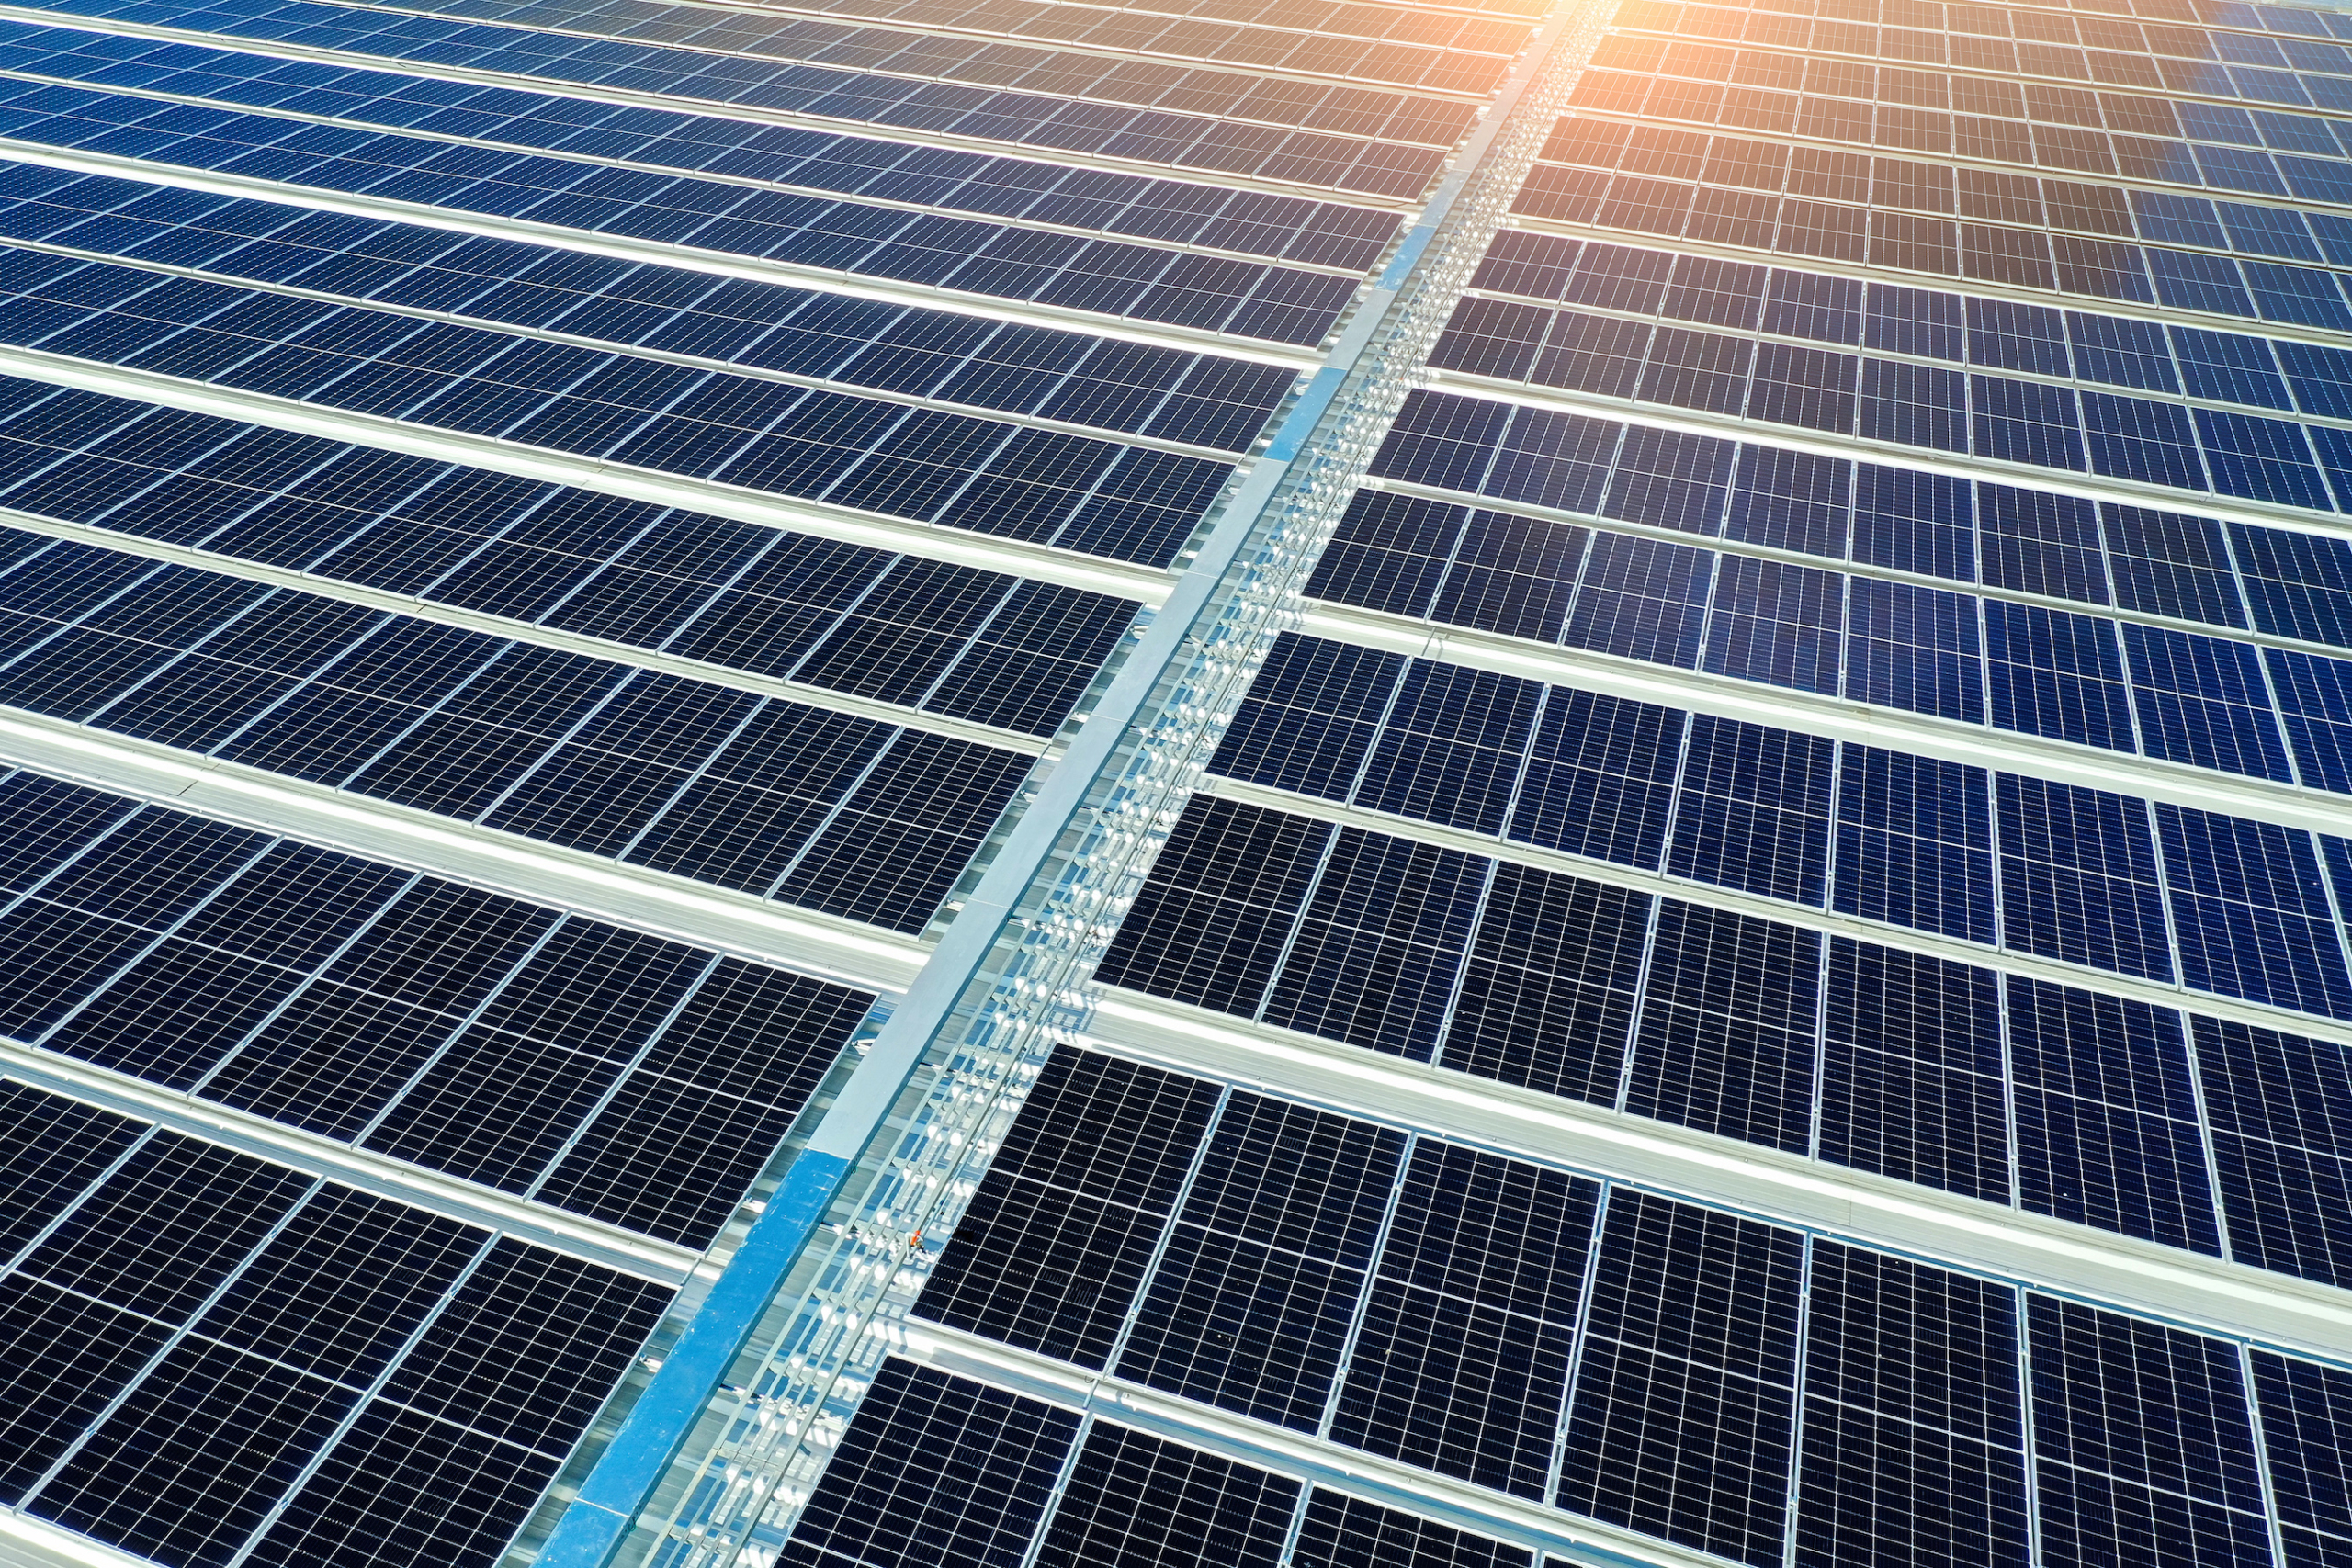
مشروع للطاقة الشمسية الكهروضوئية على نطاق المرافق بقدرة 500 ميجاوات (MWac) / 650 ميجاوات (MWp) في مقاطعة كوبربلت בזامبيا. ويجري تطوير المشروع على موقع مضمون تبلغ مساحته 603 هكتارًا، مجاور لخط نقل كهرباء قائم بجهد 330 كيلوفولت، ويُعد أحد أكبر مشاريع الطاقة الشمسية في البلاد.
يستفيد المشروع من اتفاقية شراء الكهرباء (PPA) الموقعة لمدة 25 عامًا والمقومة بالدولار الأمريكي، والتي تم إبرامها مع شركة الكهرباء المملوكة للحكومة في البلاد، مما يوفر وضوحًا في الإيرادات التعاقدية على المدى الطويل وحماية من التضخم من خلال ربطها بمؤشر أسعار المنتجين (PPI) الأمريكي. وتدعم اتفاقية شراء الكهرباء هذه ضمانة دفع سيادية مباشرة من حكومة زامبيا.
تسعى الجهة الراعية إلى اختيار شركاء مختارين في مجال الهندسة والمشتريات والبناء والتمويل (EPC&F) ومستثمرين مؤسسيين من الفئة الأولى في رأس المال السهمي لإكمال هيكل رأس المال، إلى جانب اتحاد قروض متعدد الأطراف يضم مؤسسة التمويل الدولية (IFC) وبنك التنمية الأفريقي ووكالة التمويل التنموي الأمريكية (DFC)، مع شريحة تجارية مشمولة بضمان وكالة ضمان الاستثمارات المتعددة الأطراف (MIGA).
أبرز نقاط الاستثمار
|
|
| الطاقة الإنتاجية للمصنع |
500 ميجاوات تيار متردد / 650 ميجاوات تيار مستمر |
| موقع المشروع |
مقاطعة كوبربيلت، زامبيا |
| منطقة الموقع |
603.1 هكتارًا |
| مصطلح PPA |
25 سنة |
| التعرفة المتعاقد عليها |
0.080 دولار أمريكي/كيلوواط ساعة |
| ارتفاع الإيرادات |
مؤشر أسعار المنتجين في الولايات المتحدة — الحد الأدنى 2% / الحد الأقصى 4% سنويًّا |
| هيكلية العرض والطلب |
“اشترِ أو ادفع” |
| المشتري |
شركة مرافق عامة وطنية مملوكة للحكومة |
| التكلفة الإجمالية للمشروع |
519 مليون دولار أمريكي |
| هيكل رأس المال |
75% ديون ذات أولوية / 25% حقوق ملكية |
| الإيرادات التراكمية على مدى 25 عامًا |
3.05 مليار دولار أمريكي |
| الراعي — رأس المال الأساسي — معدل العائد الداخلي (IRR) |
23.9% بعد خصم الضرائب |
| معدل العائد الداخلي (IRR) لحصة البنك في المشروع |
17.5% |
| مضاعف المال |
11.5× |
| الهدف COD |
الربع الثالث من عام 2029 |
المصدر: مواد المشروع.
نموذج الإيرادات المتعاقد عليها
وتستند جدوى الاستثمار إلى إيرادات بالدولار الأمريكي مضمونة بموجب عقود طويلة الأجل، مما يقلل بشكل كبير من التعرض لتقلبات أسعار الكهرباء في السوق الحرة خلال فترة اتفاقية شراء الكهرباء.
هيكل اتفاقية شراء الطاقة (PPA)
- التعرفة المتعاقد عليها: 0.080 دولار أمريكي/كيلوواط ساعة
- المدة: 25 عامًا من تاريخ التسليم
- شروط الشراء: «اشترِ أو ادفع»
- الربط بالمؤشر: مرتبط بمؤشر أسعار المنتجين في الولايات المتحدة
- حد أدنى للتصعيد: 2٪ / حد أقصى: 4٪ سنويًّا
- الجهة المشترية: شركة مرافق وطنية مملوكة للحكومة
- تاريخ توقيع اتفاقية شراء الطاقة (PPA): 28 مايو 2026
- الإيرادات المتعاقد عليها: ما يقارب 3.05 مليار دولار أمريكي بشكل تراكمي على مدى 25 عامًا
يوفر اتفاق شراء الطاقة (PPA) تدفقات إيرادات بالدولار الأمريكي على المدى الطويل مع حماية تعاقدية من التضخم من خلال ربطها بمؤشر أسعار المنتجين في الولايات المتحدة (PPI).
حزمة الأوراق المالية المدعومة من الدولة
يستفيد المشروع من هيكل متعدد المستويات للحماية من المخاطر التعاقدية والسياسية.
المستوى 1 — الدعم السيادي
تقدم حكومة زامبيا ضمانًا غير قابل للإلغاء للدفع كملاذ أخير، إلى جانب آلية تسلسل مدفوعات الإنهاء المكونة من أربعة مستويات والمصممة لحماية الديون وحقوق الملكية، بما في ذلك حد أدنى لمعدل العائد الداخلي (IRR) لحقوق الملكية بنسبة 12%. وتشمل الحزمة أيضًا أحكامًا تتعلق بالضرائب واستقرار أسعار صرف العملات الأجنبية.
المستوى 2 — ضمانات المشتري
ينص اتفاق شراء الطاقة (PPA) على التزام «اشترِ أو ادفع» لمدة 25 عامًا بالدولار الأمريكي، مدعومًا بخطاب اعتماد احتياطي وأحكام تعويض عن الطاقة التي يُعتبر أنها قد تم توليدها.
المستوى 3 — حماية المُقرض
يتمتع المقرضون بحقوق التدخل، والتصحيح، والتجديد، وآليات إعادة توجيه المدفوعات، وحماية عائدات التأمين المخصصة.
المستوى 4 — التأمين ضد المخاطر السياسية
تشمل هذه البنية تغطية «وكالة ضمان الاستثمارات الدولية» (MIGA) ضد عدم الوفاء بالالتزامات السيادية، والتي تغطي حالات عدم قابلية التحويل، والمصادرة، والحرب، وخرق العقود، إلى جانب تغطية إضافية للمخاطر السياسية الإقليمية من «ATIDI».
حالة المشروع والتطوير
لقد تجاوز المشروع مرحلة التطوير المبكرة وحقق إنجازات رئيسية على الصعيدين التعاقدي والتنظيمي.
- تاريخ توقيع اتفاقية شراء الطاقة (PPA): 28 مايو 2026
- الموافقة المشروطة من مجلس تنظيم الطاقة: تم استلامها في 18 يونيو 2026
- اتفاقية التنفيذ: في مرحلة متقدمة من المفاوضات
- الموعد المستهدف لإتمام الصفقة المالية: 12–15 شهراً من تاريخ توقيع اتفاقية شراء الأصول (PPA)
- الموعد المستهدف لبدء العمليات التجارية: الربع الثالث من عام 2029
- إيرادات المرحلة الأولى: من المقرر تحقيقها اعتبارًا من الربع الثالث من عام 2028
- شبكة النقل: بجوار خط 330 كيلوفولت الحالي
الملف المالي
السيناريو الأساسي
| المقياس المالي |
المتوقع |
| التكلفة الإجمالية للمشروع |
519 مليون دولار أمريكي |
| الديون ذات الأولوية |
75% |
| حقوق الملكية |
25% |
| الراعي — رأس المال الأساسي — معدل العائد الداخلي (IRR) |
23.9% بعد خصم الضرائب |
| معدل العائد الداخلي (IRR) لرأس المال في القضايا المصرفية |
17.5% |
| مضاعف الأموال على مدى 25 عامًا |
11.5× |
| الإيرادات التراكمية |
3.05 مليار دولار أمريكي |
تشير السيناريو الأساسي للمشروع إلى معدل العائد الداخلي (IRR) لرأس المال الخاص بالجهة الراعية بعد الضرائب بنسبة 23.9٪، مع معدل عائد داخلي لرأس المال الخاص بالبنك بنسبة 17.5٪ في ظل افتراضات اختبار الضغوط.
التكنولوجيا وملف الأصول
سيتم في إطار هذا المشروع استخدام تقنية الألواح الكهروضوئية الشمسية ثنائية الوجه من النوع N ذات الزاوية الثابتة (TOPCon)، والتي تم اختيارها نظراً لنضجها التقني، وخلوها من الأجزاء المتحركة، وملاءمتها للتطبيق على نطاق المرافق في المنطقة.
من المقرر تنفيذ المشروع الذي تبلغ طاقته 500 ميجاوات (MWac) على ثلاث مراحل تبلغ كل منها 300 ميجاوات (MWac) و100 ميجاوات (MWac) و100 ميجاوات (MWac)، مما يتيح اتباع نهج تدريجي في البناء والتشغيل.
خلق قيمة مضافة
إيرادات الكربون المتعاقد عليها
من المتوقع أن يولد المشروع ما يقارب 1.1 مليون طن من مكافئات ثاني أكسيد الكربون (tCO₂e) سنويًّا، مع إيرادات محتملة من عقود شراء الكربون تصل إلى 13.8 مليون دولار أمريكي سنويًّا.
ومن المهم الإشارة إلى أن هذا الارتفاع المحتمل مستبعد من عوائد الأسهم في السيناريو الأساسي، مما يخلق فرصة إضافية لخلق القيمة للمستثمرين.
خط الأنابيب الإقليمي
يعمل الجهة الراعية على تطوير مجموعة مشاريع إقليمية أوسع نطاقاً تشمل ملاوي وموزمبيق وجمهورية الكونغو الديمقراطية، باستخدام إطار عمل مماثل للمشروع والتمويل.
| بند |
السنة الأولى (2029) |
السنة 2 (2030) |
Y5 (2033) |
Y10 (2038) |
Y15 (2043) |
Y18 (2046) |
Y25 (2053) |
| إجمالي الإنتاج (جيجاواط/ساعة) |
1,267.5 |
1,261.2 |
1,242.4 |
1,211.7 |
1,181.7 |
1,164.1 |
1,123.9 |
| التعرفة السارية (دولار/كيلوواط ساعة) |
0.0800 دولار |
0.0820 دولار |
0.0883 دولار |
0.1000 دولار |
0.1131 دولار |
0.1218 دولار |
0.1448 دولار |
| إيرادات اتفاقية شراء الكهرباء (بملايين الدولارات) |
101.40 |
103.42 |
109.73 |
121.13 |
133.67 |
141.80 |
162.77 |
| نفقات التشغيل (بملايين الدولارات) |
(7.00) |
(7.18) |
(7.73) |
(8.74) |
(9.89) |
(10.65) |
(12.66) |
| الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (بملايين الدولارات) |
94.40 |
96.24 |
102.00 |
112.39 |
123.78 |
131.15 |
150.11 |
| هامش الأرباح قبل احتساب الفوائد والضرائب والاستهلاك والإطفاء |
93.1% |
93.1% |
93.0% |
92.8% |
92.6% |
92.5% |
92.2% |
| الاستهلاك (بملايين الدولارات) |
(34.60) |
(34.60) |
(34.60) |
(34.60) |
(34.60) |
0.00 |
0.00 |
| الديون الرئيسية (بالمليون دولار) |
(27.25) |
(26.39) |
(23.51) |
(17.38) |
(9.24) |
(2.59) |
0.00 |
| EBT (بملايين الدولارات) |
32.55 |
35.25 |
43.89 |
60.41 |
79.94 |
128.56 |
150.11 |
| ضريبة الشركات (20٪) (مليون دولار) |
(6.51) |
(7.05) |
(8.78) |
(12.08) |
(15.99) |
(25.71) |
(30.02) |
| مشروع CFADS (بملايين الدولارات) |
87.89 |
89.19 |
93.22 |
100.31 |
107.79 |
105.44 |
120.09 |
| سداد القرض الرئيسي الكبير |
(12.34) |
(13.20) |
(16.08) |
(22.21) |
(30.35) |
(36.99) |
0.00 |
| إجمالي خدمة الديون الرئيسية |
(39.59) |
(39.59) |
(39.59) |
(39.59) |
(39.59) |
(39.59) |
0.00 |
| التدفق النقدي الحر المخصص لحاملي الأسهم (FCFE) |
48.30 |
49.60 |
53.63 |
60.72 |
68.20 |
65.85 |
120.09 |
| مؤشر تغطية الديون (DSCR) من الدرجة الأولى |
2.22x |
2.25x |
2.35x |
2.53 ضعف |
2.72 ضعف |
2.66 ضعف |
غير متاح |
إخلاء مسؤولية قانوني مهم وإشعار
1. لأغراض إعلامية وتوضيحية فقط: تم إعداد هذا النموذج المالي، وملخص المشروع، والتوقعات المصاحبة (المشار إليها فيما يلي بـ «المواد») حصريًّا لأغراض إعلامية ومناقشة أولية. وهي لا تشكل، ولا يجوز تفسيرها على أنها، عرضًا للبيع، أو التماسًا لعرض شراء، أو توصية بشراء أي ورقة مالية، أو أداة دين، أو حصة في رأس المال، أو منتج مالي، كما أنها لا تشكل التزامًا من أي طرف بتوفير التمويل، أو الاكتتاب في الأسهم، أو تجميع القروض.
2. البيانات والتوقعات المستقبلية تعد توقعات التدفقات النقدية، ومعدلات العائد الداخلية (IRR)، ونسب تغطية خدمة الدين (DSCR)، ومضاعفات الأموال، وأرقام توليد الطاقة، ومؤشرات التعريفات الواردة في هذا المستند بيانات تطلعية. وتستند هذه البيانات التطلعية إلى سلسلة من الافتراضات التشغيلية والتنظيمية والاقتصادية الكلية والتقنية — بما في ذلك، على سبيل المثال لا الحصر، الإشعاع الشمسي (P50/P90)، ومعدلات التدهور، وحدود ارتفاع مؤشر أسعار المنتجين في الولايات المتحدة (US PPI)، وتوافر الشبكة، وأداء المشترين في السداد، وقابلية تحويل العملات الأجنبية. وتخضع البيانات التطلعية بطبيعتها لعدد كبير من أوجه عدم اليقين والظروف الطارئة المتعلقة بالأعمال والاقتصاد والسيادة والمنافسة، والتي يقع الكثير منها خارج نطاق سيطرة مطوري المشروع والجهات الراعية له. وقد تختلف النتائج الفعلية اختلافًا جوهريًّا عن تلك التي تم التعبير عنها أو الإشارة إليها ضمنيًا في هذه التوقعات.
3. عدم الاعتماد والتحقق المستقل: لا يقدم الراعي أو معد النموذج المالي أو أي من الشركات التابعة لهم أو أعضاء مجالس إدارتهم أو مسؤوليهم التنفيذيين أو مستشاريهم أي إقرار أو ضمان، صريحًا كان أم ضمنيًا، فيما يتعلق بدقة أو اكتمال أو معقولية المعلومات أو التوقعات الواردة في هذه المواد. يجب على المستثمرين المؤسسيين المحتملين في الأسهم، وشركاء EPC&F، والمقرضين المحتملين إجراء تدقيقهم المستقل في المجالات الفنية والبيئية والضريبية والمحاسبية والقانونية، بما في ذلك تقييم مستقل لما يلي:
-
ضمان الدفع السيادي، وتسلسل سداد المبالغ في حالة الإنهاء، وقابلية التنفيذ القانوني بموجب القانون الزامبي؛
-
الجدارة الائتمانية والاستقرار التشغيلي للمشتري الوطني؛
-
الترابط، واستقرار الشبكة، ومخاطر خفض الإنتاج المرتبطة بالبنية التحتية لنقل الطاقة بجهد 330 كيلوفولت؛ و
-
شروط وأسعار وتوافر التأمين ضد المخاطر السياسية (بما في ذلك تغطيات MIGA وATIDI) والتمويل المتعدد الأطراف للديون (IFC، AfDB، DFC).
4. عدم تقديم مشورة مالية أو قانونية أو ضريبية: لا تشكل هذه المواد مشورة قانونية أو ضريبية أو محاسبية أو تنظيمية أو استثمارية. وينبغي على كل متلقي أن يستشير مستشاريه القانونيين ومستشاريه الضريبيين ومستشاريه الماليين المستقلين لتحديد المزايا والمخاطر التجارية والقانونية والمالية المترتبة على المشاركة في الصفقة المقترحة.






وصف
مشروع للطاقة الشمسية الكهروضوئية على نطاق المرافق بقدرة 500 ميجاوات (MWac) / 650 ميجاوات (MWp) في مقاطعة كوبربلت בזامبيا. ويجري تطوير المشروع على موقع مضمون تبلغ مساحته 603 هكتارًا، مجاور لخط نقل كهرباء قائم بجهد 330 كيلوفولت، ويُعد أحد أكبر مشاريع الطاقة الشمسية في البلاد.
يستفيد المشروع من اتفاقية شراء الكهرباء (PPA) الموقعة لمدة 25 عامًا والمقومة بالدولار الأمريكي، والتي تم إبرامها مع شركة الكهرباء المملوكة للحكومة في البلاد، مما يوفر وضوحًا في الإيرادات التعاقدية على المدى الطويل وحماية من التضخم من خلال ربطها بمؤشر أسعار المنتجين (PPI) الأمريكي. وتدعم اتفاقية شراء الكهرباء هذه ضمانة دفع سيادية مباشرة من حكومة زامبيا.
تسعى الجهة الراعية إلى اختيار شركاء مختارين في مجال الهندسة والمشتريات والبناء والتمويل (EPC&F) ومستثمرين مؤسسيين من الفئة الأولى في رأس المال السهمي لإكمال هيكل رأس المال، إلى جانب اتحاد قروض متعدد الأطراف يضم مؤسسة التمويل الدولية (IFC) وبنك التنمية الأفريقي ووكالة التمويل التنموي الأمريكية (DFC)، مع شريحة تجارية مشمولة بضمان وكالة ضمان الاستثمارات المتعددة الأطراف (MIGA).
أبرز نقاط الاستثمار
المصدر: مواد المشروع.
نموذج الإيرادات المتعاقد عليها
وتستند جدوى الاستثمار إلى إيرادات بالدولار الأمريكي مضمونة بموجب عقود طويلة الأجل، مما يقلل بشكل كبير من التعرض لتقلبات أسعار الكهرباء في السوق الحرة خلال فترة اتفاقية شراء الكهرباء.
هيكل اتفاقية شراء الطاقة (PPA)
يوفر اتفاق شراء الطاقة (PPA) تدفقات إيرادات بالدولار الأمريكي على المدى الطويل مع حماية تعاقدية من التضخم من خلال ربطها بمؤشر أسعار المنتجين في الولايات المتحدة (PPI).
حزمة الأوراق المالية المدعومة من الدولة
يستفيد المشروع من هيكل متعدد المستويات للحماية من المخاطر التعاقدية والسياسية.
المستوى 1 — الدعم السيادي
تقدم حكومة زامبيا ضمانًا غير قابل للإلغاء للدفع كملاذ أخير، إلى جانب آلية تسلسل مدفوعات الإنهاء المكونة من أربعة مستويات والمصممة لحماية الديون وحقوق الملكية، بما في ذلك حد أدنى لمعدل العائد الداخلي (IRR) لحقوق الملكية بنسبة 12%. وتشمل الحزمة أيضًا أحكامًا تتعلق بالضرائب واستقرار أسعار صرف العملات الأجنبية.
المستوى 2 — ضمانات المشتري
ينص اتفاق شراء الطاقة (PPA) على التزام «اشترِ أو ادفع» لمدة 25 عامًا بالدولار الأمريكي، مدعومًا بخطاب اعتماد احتياطي وأحكام تعويض عن الطاقة التي يُعتبر أنها قد تم توليدها.
المستوى 3 — حماية المُقرض
يتمتع المقرضون بحقوق التدخل، والتصحيح، والتجديد، وآليات إعادة توجيه المدفوعات، وحماية عائدات التأمين المخصصة.
المستوى 4 — التأمين ضد المخاطر السياسية
تشمل هذه البنية تغطية «وكالة ضمان الاستثمارات الدولية» (MIGA) ضد عدم الوفاء بالالتزامات السيادية، والتي تغطي حالات عدم قابلية التحويل، والمصادرة، والحرب، وخرق العقود، إلى جانب تغطية إضافية للمخاطر السياسية الإقليمية من «ATIDI».
حالة المشروع والتطوير
لقد تجاوز المشروع مرحلة التطوير المبكرة وحقق إنجازات رئيسية على الصعيدين التعاقدي والتنظيمي.
الملف المالي
السيناريو الأساسي
تشير السيناريو الأساسي للمشروع إلى معدل العائد الداخلي (IRR) لرأس المال الخاص بالجهة الراعية بعد الضرائب بنسبة 23.9٪، مع معدل عائد داخلي لرأس المال الخاص بالبنك بنسبة 17.5٪ في ظل افتراضات اختبار الضغوط.
التكنولوجيا وملف الأصول
سيتم في إطار هذا المشروع استخدام تقنية الألواح الكهروضوئية الشمسية ثنائية الوجه من النوع N ذات الزاوية الثابتة (TOPCon)، والتي تم اختيارها نظراً لنضجها التقني، وخلوها من الأجزاء المتحركة، وملاءمتها للتطبيق على نطاق المرافق في المنطقة.
من المقرر تنفيذ المشروع الذي تبلغ طاقته 500 ميجاوات (MWac) على ثلاث مراحل تبلغ كل منها 300 ميجاوات (MWac) و100 ميجاوات (MWac) و100 ميجاوات (MWac)، مما يتيح اتباع نهج تدريجي في البناء والتشغيل.
خلق قيمة مضافة
إيرادات الكربون المتعاقد عليها
من المتوقع أن يولد المشروع ما يقارب 1.1 مليون طن من مكافئات ثاني أكسيد الكربون (tCO₂e) سنويًّا، مع إيرادات محتملة من عقود شراء الكربون تصل إلى 13.8 مليون دولار أمريكي سنويًّا.
ومن المهم الإشارة إلى أن هذا الارتفاع المحتمل مستبعد من عوائد الأسهم في السيناريو الأساسي، مما يخلق فرصة إضافية لخلق القيمة للمستثمرين.
خط الأنابيب الإقليمي
يعمل الجهة الراعية على تطوير مجموعة مشاريع إقليمية أوسع نطاقاً تشمل ملاوي وموزمبيق وجمهورية الكونغو الديمقراطية، باستخدام إطار عمل مماثل للمشروع والتمويل.
إخلاء مسؤولية قانوني مهم وإشعار
1. لأغراض إعلامية وتوضيحية فقط: تم إعداد هذا النموذج المالي، وملخص المشروع، والتوقعات المصاحبة (المشار إليها فيما يلي بـ «المواد») حصريًّا لأغراض إعلامية ومناقشة أولية. وهي لا تشكل، ولا يجوز تفسيرها على أنها، عرضًا للبيع، أو التماسًا لعرض شراء، أو توصية بشراء أي ورقة مالية، أو أداة دين، أو حصة في رأس المال، أو منتج مالي، كما أنها لا تشكل التزامًا من أي طرف بتوفير التمويل، أو الاكتتاب في الأسهم، أو تجميع القروض.
2. البيانات والتوقعات المستقبلية تعد توقعات التدفقات النقدية، ومعدلات العائد الداخلية (IRR)، ونسب تغطية خدمة الدين (DSCR)، ومضاعفات الأموال، وأرقام توليد الطاقة، ومؤشرات التعريفات الواردة في هذا المستند بيانات تطلعية. وتستند هذه البيانات التطلعية إلى سلسلة من الافتراضات التشغيلية والتنظيمية والاقتصادية الكلية والتقنية — بما في ذلك، على سبيل المثال لا الحصر، الإشعاع الشمسي (P50/P90)، ومعدلات التدهور، وحدود ارتفاع مؤشر أسعار المنتجين في الولايات المتحدة (US PPI)، وتوافر الشبكة، وأداء المشترين في السداد، وقابلية تحويل العملات الأجنبية. وتخضع البيانات التطلعية بطبيعتها لعدد كبير من أوجه عدم اليقين والظروف الطارئة المتعلقة بالأعمال والاقتصاد والسيادة والمنافسة، والتي يقع الكثير منها خارج نطاق سيطرة مطوري المشروع والجهات الراعية له. وقد تختلف النتائج الفعلية اختلافًا جوهريًّا عن تلك التي تم التعبير عنها أو الإشارة إليها ضمنيًا في هذه التوقعات.
3. عدم الاعتماد والتحقق المستقل: لا يقدم الراعي أو معد النموذج المالي أو أي من الشركات التابعة لهم أو أعضاء مجالس إدارتهم أو مسؤوليهم التنفيذيين أو مستشاريهم أي إقرار أو ضمان، صريحًا كان أم ضمنيًا، فيما يتعلق بدقة أو اكتمال أو معقولية المعلومات أو التوقعات الواردة في هذه المواد. يجب على المستثمرين المؤسسيين المحتملين في الأسهم، وشركاء EPC&F، والمقرضين المحتملين إجراء تدقيقهم المستقل في المجالات الفنية والبيئية والضريبية والمحاسبية والقانونية، بما في ذلك تقييم مستقل لما يلي:
ضمان الدفع السيادي، وتسلسل سداد المبالغ في حالة الإنهاء، وقابلية التنفيذ القانوني بموجب القانون الزامبي؛
الجدارة الائتمانية والاستقرار التشغيلي للمشتري الوطني؛
الترابط، واستقرار الشبكة، ومخاطر خفض الإنتاج المرتبطة بالبنية التحتية لنقل الطاقة بجهد 330 كيلوفولت؛ و
شروط وأسعار وتوافر التأمين ضد المخاطر السياسية (بما في ذلك تغطيات MIGA وATIDI) والتمويل المتعدد الأطراف للديون (IFC، AfDB، DFC).
4. عدم تقديم مشورة مالية أو قانونية أو ضريبية: لا تشكل هذه المواد مشورة قانونية أو ضريبية أو محاسبية أو تنظيمية أو استثمارية. وينبغي على كل متلقي أن يستشير مستشاريه القانونيين ومستشاريه الضريبيين ومستشاريه الماليين المستقلين لتحديد المزايا والمخاطر التجارية والقانونية والمالية المترتبة على المشاركة في الصفقة المقترحة.
Basic Details
Target Price:
$ 0
Gross Revenue
$101,400,000
EBITDA
$9,400,000
Business ID:
L#20261157
Country
زامبيا
التفاصيل
Published on أكتوبر 3, 2026 في 5:54 م. تحديث في أكتوبر 3, 2026 في 5:54 م