| 1. نطاق المحفظة وأصولها |
إجمالي المشاريع |
4 أصول |
4 أصول |
4 أصول |
الموقع 1، الموقع 2، الموقع 3، الموقع 4 |
|
الموقع 1 (إيركوت الغربية) |
— الطاقة الكهروضوئية / 226.8 ميجاوات ساعة |
— الطاقة الكهروضوئية / 226.8 ميجاوات ساعة |
— الطاقة الكهروضوئية / 226.8 ميجاوات ساعة |
تم الحصول على جميع التراخيص · 30% من الائتمان الضريبي للاستثمار (ITC) · الربع الثاني من عام 2027 · قيمة 2.3 مليون دولار |
|
الموقع 2 (شمال إيركوت) |
— الطاقة الكهروضوئية / 380.0 ميجاوات ساعة |
— الطاقة الكهروضوئية / 380.0 ميجاوات ساعة |
— الطاقة الكهروضوئية / 380.0 ميجاوات ساعة |
مرخص بالكامل · 30% من الائتمان الضريبي للاستثمار (ITC) · الربع الثالث من عام 2027 · بقيمة 3.8 مليون دولار |
|
الموقع 3 (المنطقة الشمالية الوسطى التابعة لشبكة ERCOT) |
50 ميجاوات / 200.0 ميجاوات ساعة |
50 ميجاوات / 200.0 ميجاواط/ساعة |
50 ميجاوات / 200.0 ميجاواط/ساعة |
تم تنفيذ المشروع وفقًا لمعايير SGIA · 40% من الائتمان الضريبي (ITC) (الاتحاد الأوروبي) · الربع الثاني من عام 2027 · بقيمة 7.0 مليون دولار |
|
الموقع 4 (جنوب إيركوت) |
190 ميغاواط / 372.0 ميغاواط/ساعة |
190 ميغاواط / 372.0 ميغاواط/ساعة |
190 ميغاواط / 372.0 ميغاواط/ساعة |
تم تنفيذ مشروع SGIA · 40% من الائتمان الضريبي (EC) · الربع الثالث من عام 2027 · بقيمة 22.7 مليون دولار |
|
السعة الإجمالية للمحفظة |
240 ميغاواط / 1,178.8 ميغاواط/ساعة |
240 ميغاواط / 1,178.8 ميغاواط/ساعة |
240 ميغاواط / 1,178.8 ميغاواط/ساعة |
مدة تشغيل نظام تخزين الطاقة بالبطاريات (BESS) لمدة 4 ساعات في جميع المواقع الأربعة |
|
الفترة المستهدفة لتسليم البضاعة |
2027-2028 |
2027-2028 |
2027-2028 |
تم تنفيذ عقود SGIAs للموقعين 3 و4 (83% من القيمة) |
| 2. تقييم المشاريع |
أساس تسعير الطاقة الكهروضوئية (100 ألف دولار لكل ميغاواط) |
24.0 مليون دولار |
24.0 مليون دولار |
24.0 مليون دولار |
240 ميجاوات × 100 ألف دولار/ميجاوات (الموقعان 3 و4) |
|
أساس تسعير نظام BESS (10 آلاف دولار لكل ميغاواط/ساعة) |
11.8 مليون دولار |
11.8 مليون دولار |
11.8 مليون دولار |
1,178.8 ميجاوات/ساعة × 10 آلاف دولار/ميجاوات/ساعة (المواقع من 1 إلى 4) |
|
سعر الاستحواذ الضمني |
35.8 مليون دولار |
35.8 مليون دولار |
35.8 مليون دولار |
الاستحواذ على حصة ملكية بنسبة 100% |
| 3. النفقات الرأسمالية للمشروع والتمويل |
مشاريع EPC جاهزة للتشغيل (الطاقة الشمسية + أنظمة تخزين الطاقة) |
475.1 مليون دولار |
475.1 مليون دولار |
460.0 مليون دولار |
الطاقة الكهروضوئية: 850 دولارًا/كيلوواط تيار مستمر · نظام تخزين الطاقة بالبطاريات (4 ساعات): 230 دولارًا/كيلوواط ساعة |
|
ربط الشبكة والتكاليف غير المباشرة |
57.9 مليون دولار |
57.9 مليون دولار |
54.2 مليون دولار |
مراسي POI، خطوط الربط العامة، ودائع ضمان TSP |
|
إجمالي أوجه استخدام الأموال (النفقات الرأسمالية + التطوير) |
568.8 مليون دولار |
568.8 مليون دولار |
550.0 مليون دولار |
إجمالي رأس المال المطلوب حتى تاريخ بدء التشغيل |
|
عائدات الإعفاء الضريبي (ITC) |
157.0 مليون دولار |
191.6 مليون دولار |
238.4 مليون دولار |
الاتجاه الهبوطي: 30% كخط أساس · المستوى الأساسي: 36.6% · الاتجاه الصعودي: 46.6% |
|
تسهيلات الديون الخاصة بالمشاريع الكبرى |
285.0 مليون دولار |
320.0 مليون دولار |
335.0 مليون دولار |
قرض تمويلي حتى انتهاء المشروع (نسبة مديونية تبلغ حوالي 60٪) |
|
التحقق من صافي حقوق الملكية للراعي |
126.8 مليون دولار |
57.2 مليون دولار |
31.6 مليون دولار |
صافي الالتزام الرأسمالي المطلوب من الجهة الراعية |
| 4. العوامل المؤثرة في السيناريو |
مجموعة مصادر الإيرادات الخاصة بنظام BESS (دولار/كيلوواط-سنة) |
110 دولارات / كيلوواط-سنة |
145 دولارًا لكل كيلوواط-سنة |
185 دولارًا / كيلوواط-سنة |
الخدمات المساعدة (ECRS/RRS) + المراجحة في مجال العلاج الإشعاعي |
|
سعر توليد الطاقة الكهروضوئية الشمسية (دولار/ميغاواط ساعة) |
26.0 دولارًا / ميغاواط/ساعة |
34.0 دولارًا / ميغاواط/ساعة |
42.0 دولارًا / ميغاواط/ساعة |
الموقع المركزي مقابل المساحة المخصصة لمركز البيانات بموجب عقد |
|
هيكل الشراء التجاري |
تاجر يدفع نقدًا بنسبة 100% |
60% على أساس التسليم في المصنع / 40% في السوق الفورية |
80% عقد شراء مباشر / 20% شراء فوري |
الحصول على خطاب نوايا لمركز بيانات فائق الحجم |
|
معدل الفائدة الشامل للديون ذات الأولوية |
7.25% (SOFR + 250 نقطة أساس) |
6.50% (SOFR + 200 نقطة أساس) |
5.75% (SOFR + 165 نقطة أساس) |
جدول إطفاء مُعدَّل على مدى 18 عامًا |
| 5. الأداء التشغيلي |
متوسط صافي الإيرادات السنوية (السنوات 1–5) |
58.2 مليون دولار |
79.6 مليون دولار |
104.2 مليون دولار |
إجمالي الإنتاج عبر المواقع من 1 إلى 4 |
|
متوسط الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء السنوي (السنوات 1–5) |
46.5 مليون دولار |
66.8 مليون دولار |
89.5 مليون دولار |
بعد خصم تكاليف التشغيل والصيانة، وإيجارات الأراضي، والتأمين، وضريبة الممتلكات |
|
متوسط نسبة تغطية الديون من الإيرادات (DSCR) للمحفظة |
1.28x |
1.48x |
1.82x |
الحد الأدنى المطلوب للالتزام: 1.20x–1.30x |
| 6. مؤشرات العائد |
معدل العائد الداخلي للمشروع بدون ديون (25 عامًا) |
8.4% |
11.8% |
15.6% |
العائد الإجمالي للمشروع قبل الاستفادة من الرافعة المالية |
|
معدل العائد الداخلي لرأس المال المدعوم بالرافعة المالية (الاحتفاظ حتى تاريخ الاستحقاق) |
11.2% |
17.4% |
24.8% |
عائد رأس المال للراعي على مدى 25 عامًا |
|
معدل العائد الداخلي لرأس المال المدعوم بالرافعة المالية (الخروج بعد 7 أيام من تاريخ التسليم) |
12.8% |
19.6% |
27.5% |
الخروج من السوق الثانوية بعد 7 سنوات |
|
مضاعف حقوق الملكية (MoIC في اليوم السابع بعد تاريخ التسليم) |
1.75x |
2.45x |
3.35x |
مضاعف رأس المال المستثمر من قبل الجهة الراعية |
|
القيمة الحالية الصافية لحقوق الملكية بمعدل خصم 10% |
18.5 مليون دولار |
74.2 مليون دولار |
142.8 مليون دولار |
القيمة الحالية الصافية لتوزيعات الجهة الراعية |
|
فترة استرداد الاستثمار للمُنفِذ |
4.8 سنوات |
2.2 سنة |
1.4 سنة |
تحقيق التعادل في الشيك الأولي لرأس المال |
| 7. التدفقات النقدية المتجهة إلى حقوق المساهمين على مدى 10 سنوات |
السنة 0 / مرحلة البناء (2026/27) |
(126.8 مليون دولار) |
(57.2 مليون دولار) |
(31.6 مليون دولار) |
السحب الأولي من صافي حقوق الملكية للجهة الراعية |
| (السيناريو الأساسي لمؤشر FCFE) |
السنة الأولى / 2027 (تاريخ التسليم) |
15.8 مليون دولار |
23.0 مليون دولار |
32.4 مليون دولار |
الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (EBITDA) مطروحًا منها خدمة الدين والأسهم الضريبية المفضلة |
|
السنة الثانية / 2028 |
22.4 مليون دولار |
31.5 مليون دولار |
44.1 مليون دولار |
معدل الأداء التشغيلي السنوي |
|
السنة الثالثة / 2029 |
24.1 مليون دولار |
33.5 مليون دولار |
46.8 مليون دولار |
الجهة الراعية تحقق تدفقًا نقديًّا إيجابيًّا تراكميًّا |
|
السنة الرابعة / 2030 |
25.5 مليون دولار |
35.1 مليون دولار |
48.9 مليون دولار |
مرحلة التشغيل المستقر |
|
السنة الخامسة / 2031 |
26.8 مليون دولار |
36.4 مليون دولار |
50.7 مليون دولار |
مرحلة التشغيل المستقر |
|
السنة السادسة / 2032 |
29.0 مليون دولار |
39.3 مليون دولار |
54.2 مليون دولار |
انخفاض عتبة العائد المطلوب للأسهم المفضلة ذات المساواة الضريبية بعد عملية «الفلّيب» |
|
السنة 7 / 2033 (تعزيز البطارية) |
24.5 مليون دولار |
36.7 مليون دولار |
52.0 مليون دولار |
يشمل ذلك نفقات رأسمالية بقيمة 4.5 مليون دولار لتعزيز شبكة الهاتف الخلوي |
|
السنة 8 / 2034 |
31.2 مليون دولار |
42.5 مليون دولار |
58.1 مليون دولار |
استعادة السعة بعد التوسيع |
|
السنة التاسعة / 2035 |
32.4 مليون دولار |
43.9 مليون دولار |
60.0 مليون دولار |
التدفقات النقدية المتعاقد عليها ذات الهامش المرتفع |
|
السنة 10 / 2036 |
33.6 مليون دولار |
45.4 مليون دولار |
62.1 مليون دولار |
صافي التدفقات النقدية الحرة المتراكمة في السيناريو الأساسي: 367.3 مليون دولار |




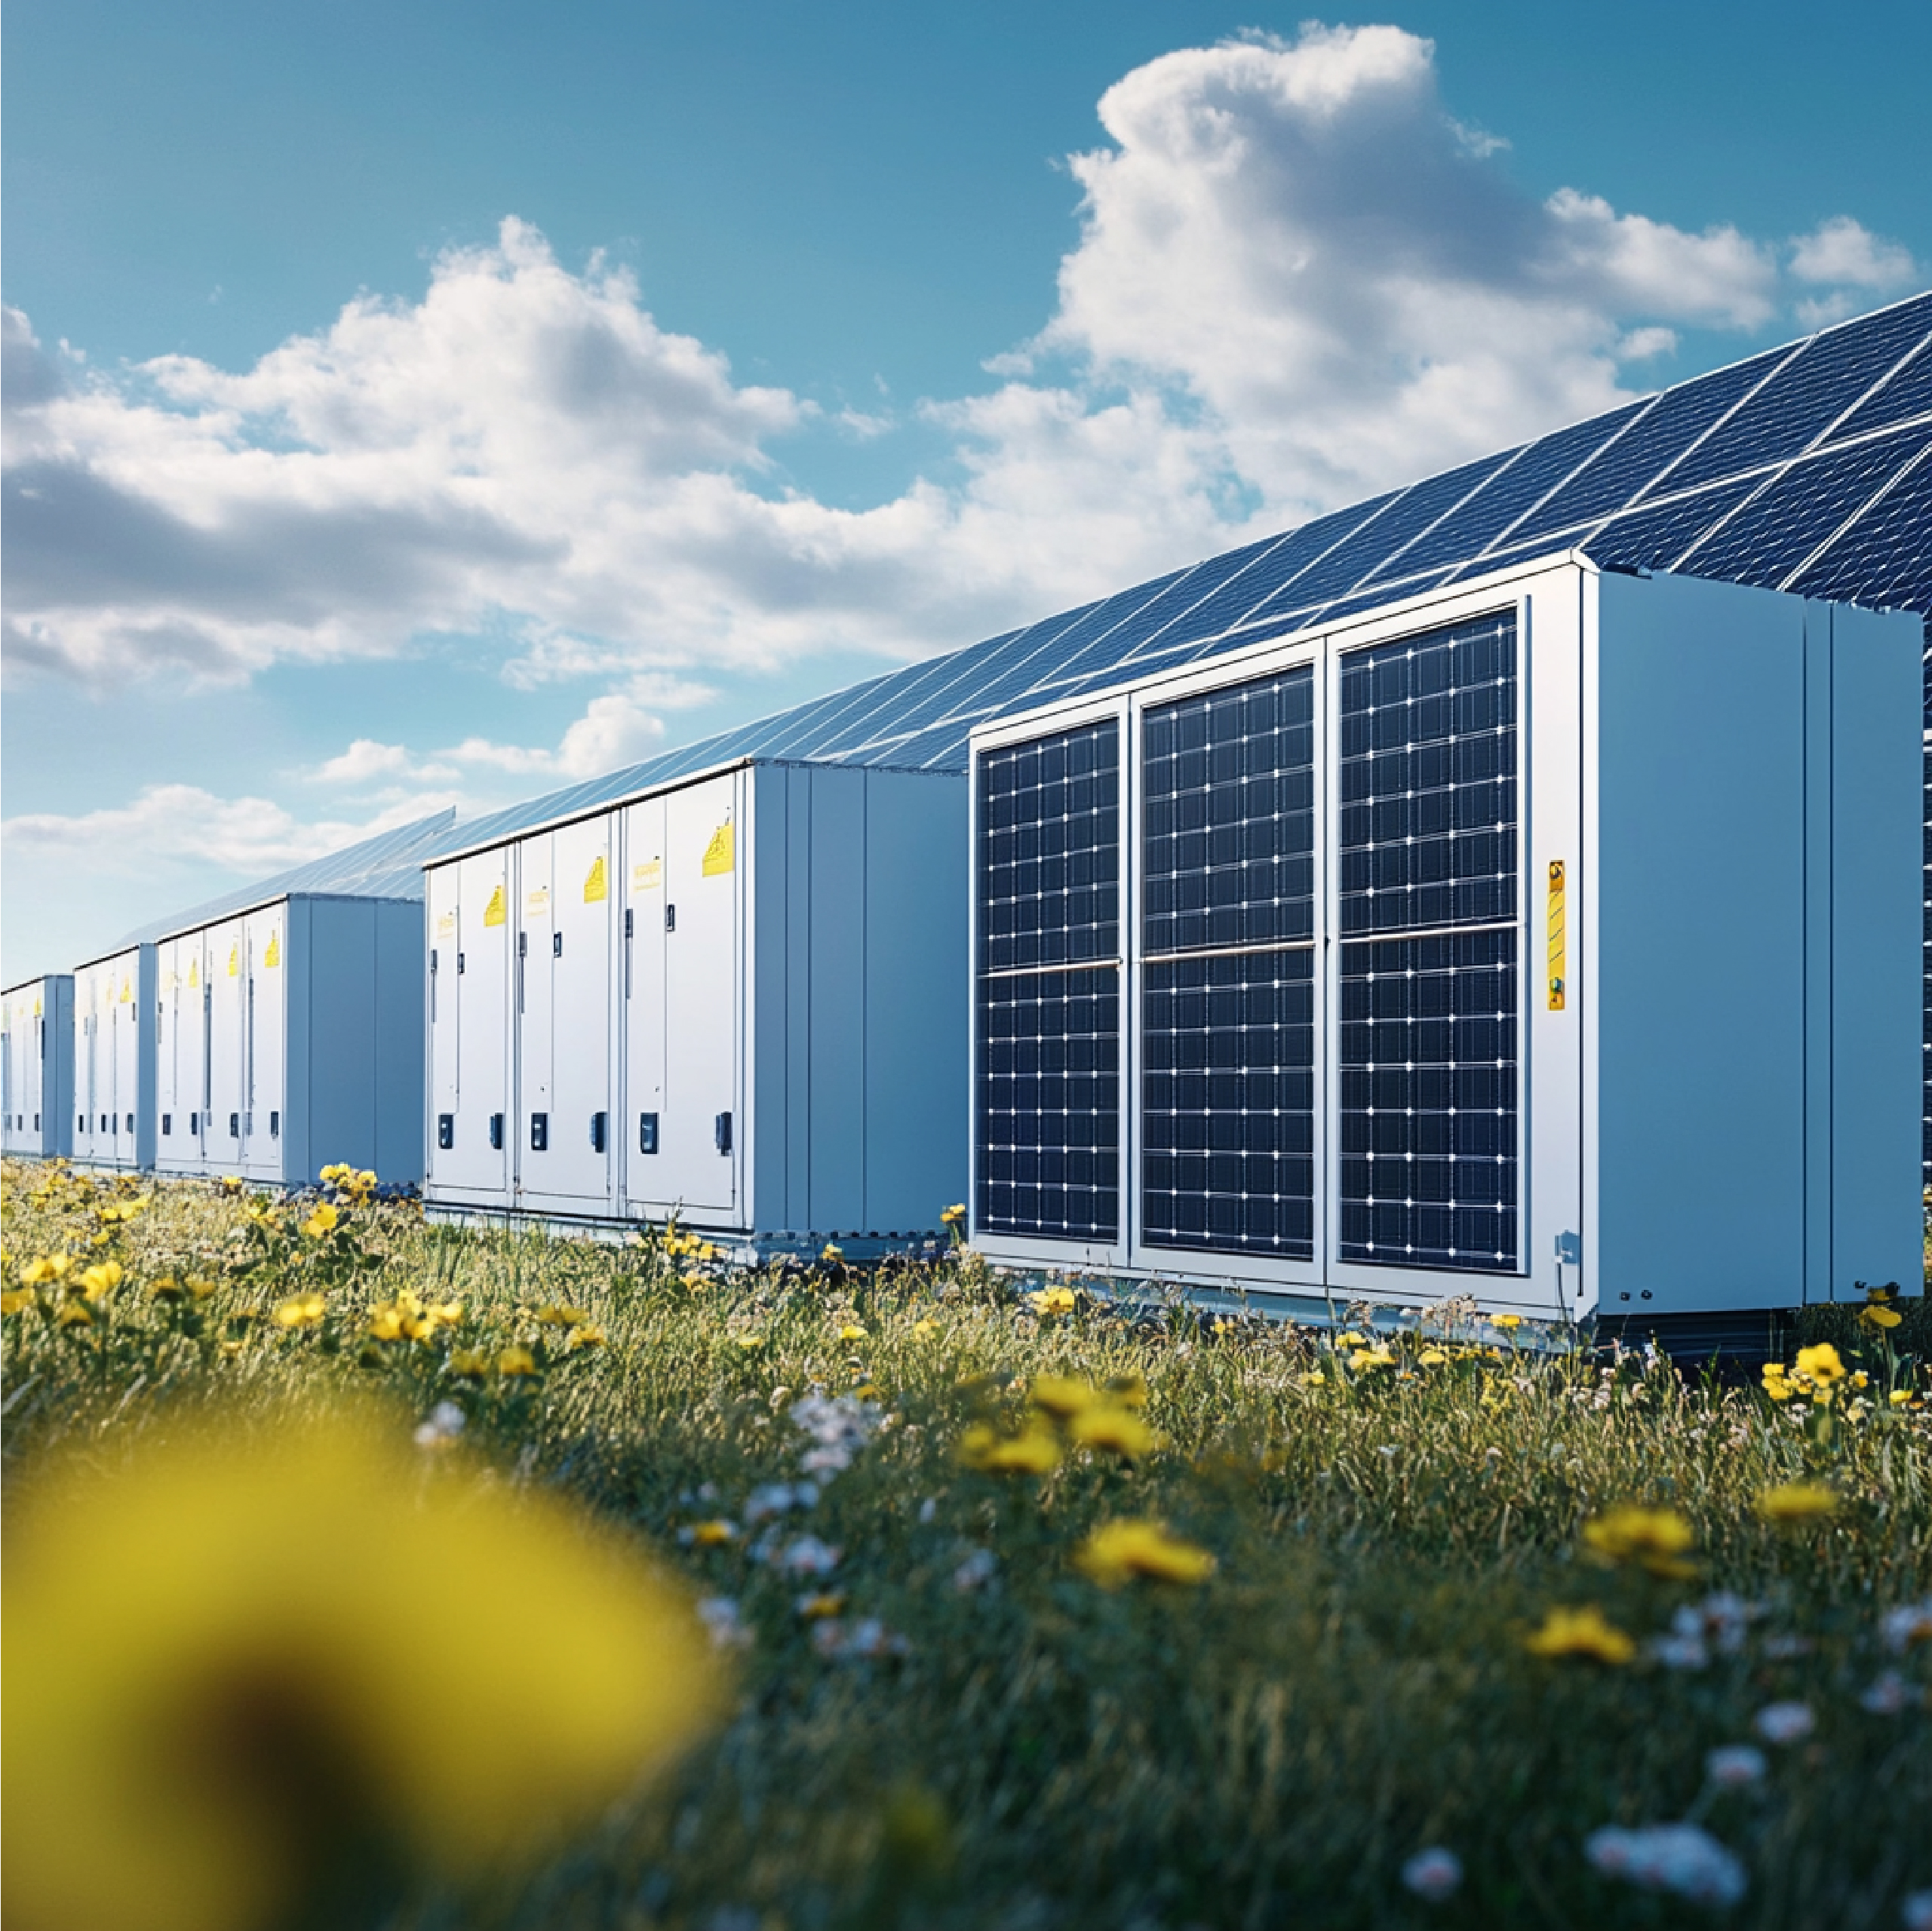


وصف
المؤشرات الرئيسية للصفقات والتقييم
الأسعار
توزيع أصول المحفظة
سري وذو طابع إرشادي فقط: يُقدَّم هذا النموذج المالي والتوقعات المصاحبة له حصريًّا لأغراض التوضيح والمناقشة الأولية. الافتراضات والتقديرات والتدفقات النقدية ومقاييس العائد (بما في ذلك معدل العائد الداخلي وفترة الاسترداد) الواردة هنا هي بيانات تطلعية تستند إلى ظروف سوقية نظرية ومعايير قياسية للصناعة وبيانات أولية. وهي لا تشكل عرضًا لشراء أو بيع الأوراق المالية، ولا تقييمًا ملزمًا، ولا نصيحة استثمارية، ولا التزامًا بالتمويل.
قد يختلف الأداء التشغيلي والمالي الفعلي اختلافًا جوهريًّا بسبب تقلبات السوق، والتغيرات التنظيمية، والالتزامات البيئية، وشروط اتفاقيات الشراء (مثل مفاوضات اتفاقية شراء الطاقة مع شركة «هيدرو-كيبيك»)، وتكاليف إعادة تشغيل المنشآت أو صيانتها غير المتوقعة. يجب على المستثمرين المحتملين والمقرضين والمشترين الاستراتيجيين إجراء عمليات التحقق المستقلة الخاصة بهم من الناحية الفنية والقانونية والبيئية والمالية قبل الدخول في أي معاملة ملزمة.
Basic Details
Target Price:
$ 35,800,000
Gross Revenue
$32,400,000
EBITDA
$23,000,000
Business ID:
L#20261136
Country
الولايات المتحدة الأمريكية
State:
تكساس
التفاصيل
Published on أكتوبر 3, 2026 في 6:03 م. تحديث في أكتوبر 3, 2026 في 6:03 م